
تحلیلی از عملکرد، پیش بینی سود و P/E "زملارد" + ارزیابی زمین های "تادیکو"
به گزارش پایگاه خبری بورس پرس، بازدید از شرکت کشاورزی و دامپروری ملارد شیر و ارائه تحلیلی از مشاوره و سرمایه گذاری شرکت ایرانیان تحلیل فارابی با حضور فعالان بازار سرمایه، بهروز همتی معاون مالی هلدینگ تادیکو و میثم امیر حسینی مدیرعامل "زملارد" به همت بورس 24 برگزار شد.
بر اساس این گزارش، میثم امیر حسینی مدیرعامل کشاورزی و دامپروری ملارد شیر با معرفی شرکت، اعلام کرد: ملارد شیر زیرمجموعه تادیکو و نهایی سرمایه گذاری تامین اجتماعی و موضوع فعالیت آن کشاورزی، دامپروری، صنایع غذایی و صنایع وابسته است. سرمایه ثبتی شرکت 30 میلیارد تومان بوده و از سال 1333 با 100 راس گاو شیری فعالیت را آغاز کرده که سرمایه فعلی به 1.88 هزار میلیارد تومان رسیده است.

جایگاه شرکت در صنعت طی سال گذشته، سومین تولید کننده شیرخام استان البرز با سهم تولید 7 درصدی شیرخام استان البرز بود. در چشم انداز شرکت تا سال 1410 تبدیل به یکی از بزرگترین و معتبرترین شرکت های صنعتی تولید شیر خام استان البرز با 6 هزار دام مولد (مجموع دام ملارد و ملایر)و حجم تولید 270 تن شیر روزانه و رکورد 45 لیتر برای هر راس دیده شده است.
دوره وصول مطالبات شرکت به ۷ روز و داراییها از ۲۹۰ به ۹۶۰ میلیارد تومان رسیده است. رشد دارایی غیرجاری از ۱۴۰۱ تا سال گذشته ۲۳۰ درصد بود. حاشیه سود شرکت از ۶.۵ به ۱۷ درصد در ۳ماهه ۱۴۰۵ رسیده است.
پروژه راهبردی شرکت شامل واردات مستقیم نهادههای کلیدی کنسانتره خوراک دام( ذرت، جو و کنجاله سویا)، واردات سایر اقلام کنسانتره( پودر چربی)، واردات نهادههای علوفهای خوراک دام( یونجه) و بهرهگیری از منابع سایر کشورها برای تولید و تامین علوفه مورد نیاز( کشت فراسرزمینی) بود.
سال ۱۴۰۳ و ۱۴۰۴ بالغ بر ۵.۸ هزار تن جو از روسیه وارد شد. مقدار ۴.۳ هزار تن جو وارد شده در سال گذشته بالغ بر ۷۶ درصد نیاز دامداری بود. همچنین در سال جاری بالغ بر 1.۶ و ۲ هزار تن ذرت و جو از روسیه وارد شد. ۱۳۴ تن پودر چربی نیز طی سال ۱۴۰۳ و ۱۴۰۴ از اندونزی وارد شده است. ۳۴ تن پودر چربی وارد شده در سال گذشته حدود ۷ درصد نیاز دامداری بود.
برنامه عملیاتی در حوزه بهبود ساختار مالی و تعاملات بینالمللی
شرکت جهت بهبود ساختار مالی، افزایش سرمایه، مولدسازی دارایی ثابت، اخذ تسهیلات سرمایه در گردش و ثابت و انتشار اوراق را در برنامه داشت. جهت افزایش تعاملات بینالمللی نیز واردات جو، ذرت و سویا، پودر چربی، یونجه و اخذ تسهیلات ارزی در حال انجام است.
تحلیلی از عملکرد "زملارد"
فرهنگ حسینی مدیر تحلیل بورس 24 نیز با ارائه تحلیلی از این شرکت و سهامدار عمده، اعلام کرد: تادیکو با ماموریت در سهامداری شرکت های دامداری و دامپروری شستا فعالیت می کند. در این راستا مالکیت 68 درصدی "زملارد" و مالکیت 60 و 59 درصدی "زفکا و زگلدشت" را در اختیار دارد.
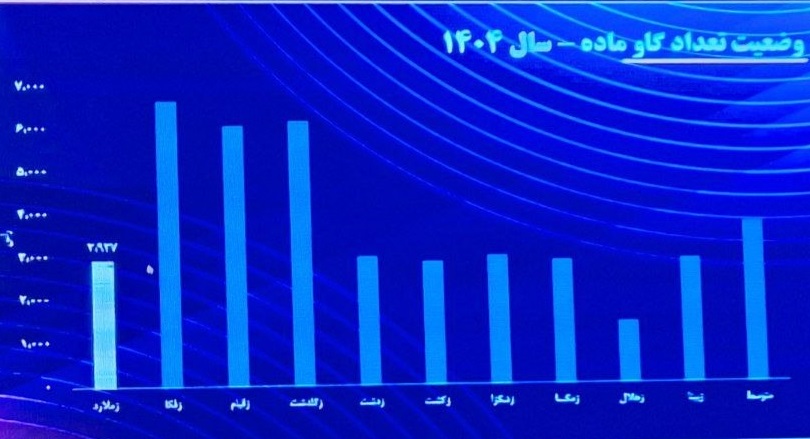
این شرکت با حدود ۳ هزار رأس گاو دوشا، توسعه واحد دامداری ملایر را دنبال میکند. طرحی که طبق برنامه، با اضافهشدن حدود ۶۰۰ رأس گاو دوشا تا سال ۱۴۰۶ آغاز میشود و ظرفیت آن تا سال ۱۴۰۸ به ۳هزار رأس افزایش مییابد.
شرکت واردات مستقیم نهادههای دامی با قیمتی حدود ۲۰ تا ۲۵ درصد پایینتر از بازار داخلی دارد و برنامه سهم واردات مستقیم به حدود یکسوم در حال انجام است.
پیش بینی سود هر سهم
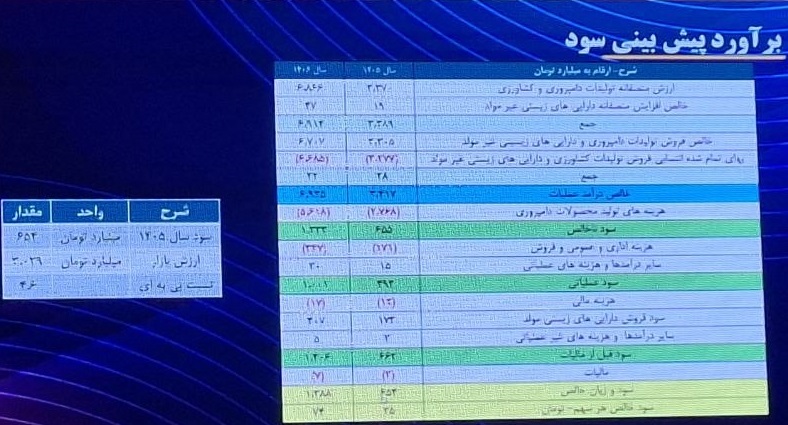
پیش بینی سود هر سهم "زملارد" برای سال جاری حدود ۳۵ تومان با نسبت P/E حدود ۴.۵ مرتبه است. برای سال آینده نیز سود هر سهم حدود ۶۵ تومان پیشبینی شده برآوردی که نسبت P/E آیندهنگر شرکت را به کمتر از ۲ مرتبه میرساند.صنعت دامپروری به دلیل رشد قیمت شیر متناسب با تورم و رشد دلار از صنایع جذاب و سپر تورمی مناسب بشمار می رود.
زمین شرکت در سال ۱۴۰۲ حدود ۱.۳ هزار میلیارد تومان تجدید ارزیابی شده و ارزش امروز آن بیش از ۴ هزار میلیارد تومان است در حالی که این شرکت سودده، ارزش بازار ۳ هزار میلیارد تومانی دارد.
تحلیلی از وضعیت تادیکو
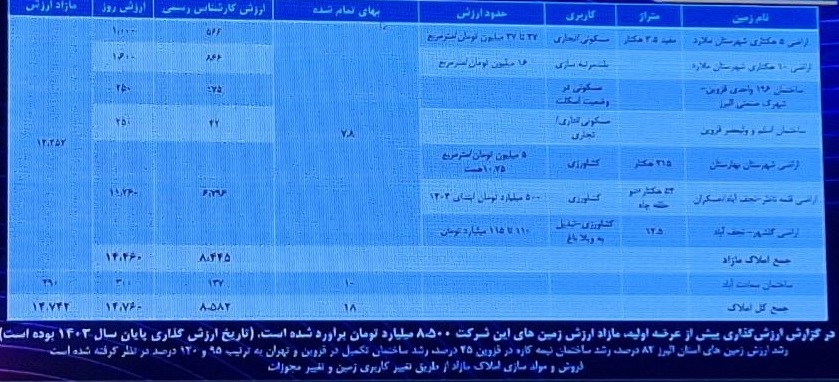
هلدینگ تادیکو ترکیبی از کسبوکار عملیاتی، داراییهای بورسی و زمینهایی است که میتوانند برگ برنده ارزشگذاری شرکت باشند. ارزش زمینها حدود ۱۵ هزار میلیارد تومان، ارزش پرتفوی بورسی حدود ۱۵ هزار میلیارد تومان، ارزش بازار سهام شرکت حدود ۱۲ هزار میلیارد تومان، نسبت P/NAV حدود ۴۰ درصد، سودآوری بدون احتساب فروش زمین حدود ۲ هزار میلیارد تومان و سود بالقوه ناشی از فروش زمین در سال جاری و آینده حدود ۳ هزار میلیارد تومان ارزیابی شده است. با احتساب سود پیشبینیشده فروش زمینها، نسبت P/E شرکت میتواند به محدوده ۴ مرتبه برسد.
زمینهای تادیکو و وضعیت کاربری هر کدام از زمینها
وضعیت تعداد گاو ماده در سال گذشته
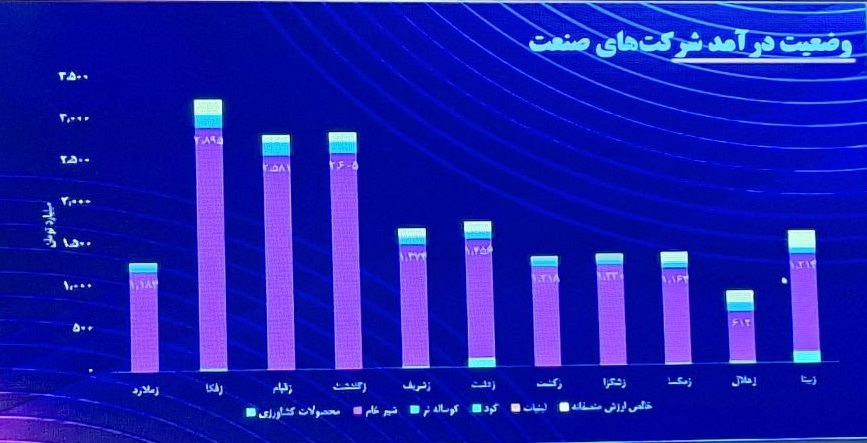
وضعیت درآمدی "زملارد" و مقایسه با رقبا
برآورد سود ۳۵ تومانی "زملارد" با P/E حدود ۴.۵ برای سال مالی جاری
بورس پرس در بله : ble.ir/boursepress
انتهای پیام
- برچسب
- اخبار بورس
- بورس تهران
- بورس ایران
- سهام