

تحلیلی از قدرتمندترین معیار ارزشگذاری بنیادی شرکت ها و چشم انداز آینده
به گزارش پایگاه خبری بورس پرس، روند نسبت "ارزش بنگاه به سود قبل از بهره و مالیات" در سه دوره کلیدی و چشم انداز آینده آن از سوی کارگزاری پویش البرز مورد تحلیل و ارزیابی قرار گرفت.
بر اساس این گزارش، نسبت "ارزش بنگاه به سود قبل از بهره و مالیات" (EV/EBIT) یکی از قدرتمندترین معیارهای ارزشگذاری بنیادی است. این نسبت بر خلاف P/E، اثر ساختارهای مالی (میزان بدهی) و نرخهای مالیاتی متفاوت شرکتها را حذف کرده و نشان میدهد بازار حاضر است چه ارزشی برای هر واحد از سود عملیاتی یک شرکت بپردازد.

این نسبت نشان میدهد چند سال طول میکشد سود عملیاتی یک شرکت، کل ارزش بنگاه (شامل ارزش بازار سهام و بدهی خالص) را بازگرداند. مقادیر پایینتر این نسبت، به معنای ارزندگی بیشتر و جذابیت بالاتر بازار از دیدگاه بنیادی است.
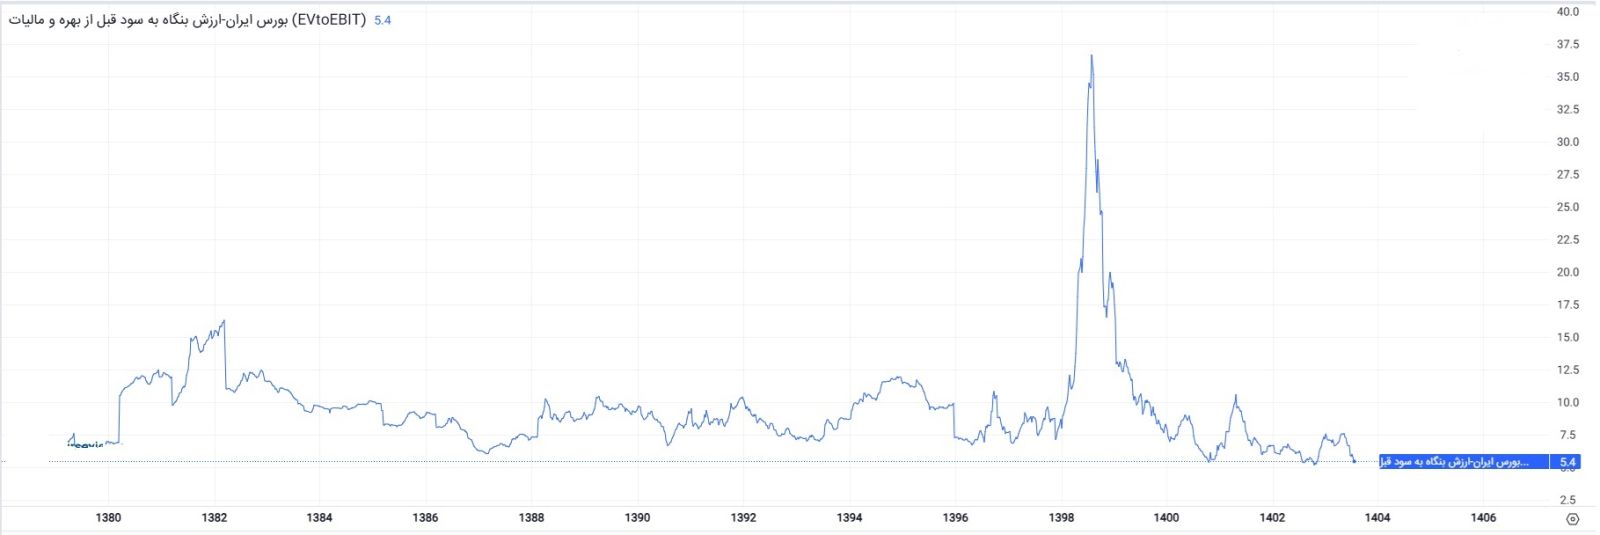
۱. دوره ثبات نسبی (تقریباً از ۸۴ تا ۹۷): در این بازه زمانی طولانی، نسبت EV/EBIT بازار در یک کانال مشخص و با میانگین تاریخی در نوسان بود. این دوره نشاندهنده بازار منطقیتر است که در آن رشد قیمتها (EV) تقریباً همراستا با رشد سودآوری عملیاتی شرکتها (EBIT) حرکت کرده است. به عبارت دیگر، انتظارات بازار و قیمتگذاری سهام به واقعیتهای عملیاتی و سودسازی بنگاههای اقتصادی گره خورده بود. این دوره، معیار و خطکش ارزندگی بلند مدت بازار محسوب میشود.
۲. دوره حباب و هیجان (۹۸ تا ۹۹): نقطه عطف نمودار، جهش بسیار شدید و عمودی نسبت EV/EBIT در سال 99 و رسیدن آن به قله تاریخی بیسابقه است. این پدیده از منظر بنیادی به وضوح نشاندهنده حباب قیمتی بود.
در این دوره صورت کسر (EV) با سرعت بسیار بیشتری از مخرج کسر (EBIT) رشد کرد. به دلیل هجوم نقدینگی عظیم به بازار سرمایه و شکلگیری انتظارات تورمی شدید، قیمت سهام و در نتیجه ارزش بنگاه با سرعتی بسیار بالا رشد کرد در حالی که سودآوری عملیاتی شرکتها توانایی همراهی با این سرعت را نداشت. قیمتها از واقعیتهای بنیادی فاصله گرفتند.
۳. دوره اصلاح قیمتی و رشد سودآوری (۹۹ تا کنون): پس از ترکیدن حباب در نیمه سال ۹۹ این نسبت به سطوح تاریخی و حتی پایینتر از آن بازگشت. این افت شدید، نتیجه دو عامل همزمان و بسیار مهم است:
- کاهش صورت کسر (EV): قیمت سهام دچار اصلاح و افت شدید شد که مستقیماً ارزش بنگاه را کاهش داد.
- افزایش مخرج کسر (EBIT): در همین حین به دلیل تورم بالا در اقتصاد، شرکتها بویژه کامودیتیمحورها توانستند درآمدهای ریالی و در نتیجه سود عملیاتی را به شدت افزایش دهند.
این ترکیب افت قیمت و رشد سود باعث شد نسبت EV/EBIT به شدت کاهش یابد و به محدودههای بسیار جذاب فعلی برسد.
تحلیل وضعیت فعلی (مرداد ۱۴۰۴) و چشمانداز آینده:
اکنون نسبت EV/EBIT بازار در عدد ۵.۴ مرتبه قرار دارد. این عدد نه تنها در مقایسه با قله تاریخی بلکه در مقایسه با میانگین بلندمدت بازار نیز در یکی از پایینترین سطوح تاریخی قرار گرفته است.
- تفسیر بنیادی: عدد ۵.۴ مرتبه به این معنا است که کل ارزش بنگاههای اقتصادی حاضر در بورس، تنها ۵.۴ برابر سود عملیاتی سالانه آنها است. این نشاندهنده ارزندگی بسیار بالا و وجود حاشیه امنیت قابل توجه در کلیت بازار سهام است.
- دلایل احتمالی این ارزندگی: این ارزانی بیش از حد عمدتا" ناشی از عواملی چون ریسکهای سیستماتیک اقتصادی و سیاسی، بالا بودن نرخ بهره بدون ریسک که سرمایهها را به سمت خود جذب میکند و کاهش اعتماد سرمایهگذاران است.
نتیجهگیری نهایی: نمودار EV/EBIT سیگنالی واضح و قدرتمند صادر میکند. بازار سهام در مقطع فعلی بطور متوسط از لحاظ تاریخی بسیار ارزان است. این وضعیت برای سرمایهگذاران بلندمدتی که به توانایی سودآوری عملیاتی شرکتها باور دارند، فرصت استراتژیک کمنظیر محسوب میشود. هرگونه کاهش در ریسکهای سیستماتیک یا بهبود در اعتماد عمومی میتواند منجر به رشد این نسبت (رشد قیمتها) و بازگشت آن به میانگینهای تاریخی شود.
انتهای پیام
- برچسب
- اخبار بورس
- بورس تهران
- بورس ایران
- سهام