

در شرایط تورمی، فروش دارایی برای تأمین نقدینگی تصمیم درستی است؟
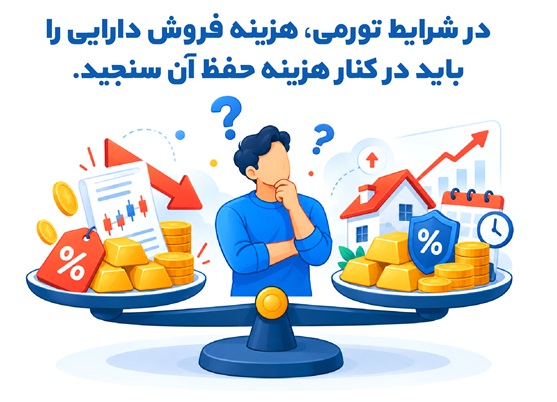
به گزارش پایگاه خبری بورس پرس، وقتی هزینههای زندگی یا کسبوکار بالا میرود، فروش طلا، سهام، خودرو یا ملک یکی از سریعترین راههای تأمین پول به نظر میرسد. با اینحال در دورههای تورمی فقط دسترسی امروز به پول مهم نیست. باید هزینه جایگزینکردن دارایی در آینده را هم دید.
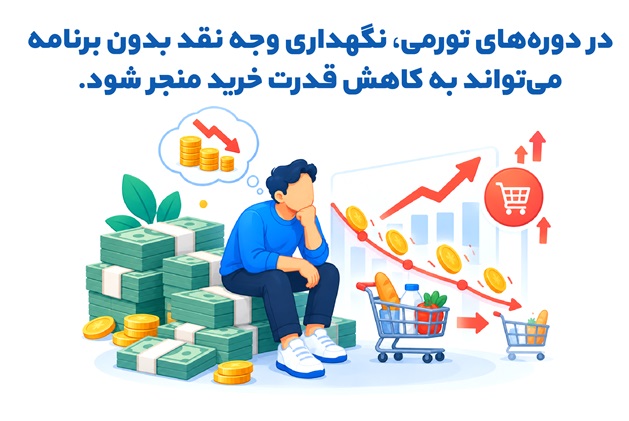
پاسخ کوتاه این است: فروش دارایی زمانی منطقی است که نیاز مالی ضروری باشد و هزینه نگهداری دارایی یا تأمین مالی جایگزین از منفعت احتمالی حفظ آن بیشتر شود. در مقابل، فروش شتابزده دارایی و نگهداری وجه نقد بدون برنامه میتواند قدرت خرید فرد را کاهش دهد.

چرا فروش دارایی در تورم به تصمیمی پیچیده تبدیل میشود؟
صندوق بینالمللی پول تورم را افزایش گسترده قیمتها در یک دوره زمانی تعریف میکند. در چنین فضایی، قدرت خرید پول کاهش مییابد اما این موضوع بهمعنای رشد قطعی قیمت تمام داراییها نیست. هر دارایی ریسک، میزان نقدشوندگی و افق سرمایهگذاری متفاوتی دارد.
برای مثال، ممکن است دارایی ارزشمندی داشته باشید که فروش سریع آن دشوار است یا در معامله فوری با قیمت پایینتری فروخته میشود. از طرف دیگر، حفظ یک دارایی نباید باعث شود هزینه درمان، تعهد سررسیدشده یا سرمایه در گردش ضروری کسبوکار پرداخت نشود.
بنابراین باید میان دو ریسک تعادل برقرار کرد:
- ریسک کاهش قدرت خرید پول حاصل از فروش
- ریسک ناتوانی در پرداخت تعهدات و ایجاد هزینههای بیشتر
- احتمال افزایش هزینه خرید مجدد همان دارایی
- زیان ناشی از فروش عجولانه یا در زمان نامناسب بازار
برای بررسی وضعیت تورم نیز بهتر است به گزارشهای رسمی مرکز آمار ایران مراجعه شود، نه پیشبینیها و اعداد پراکنده شبکههای اجتماعی.
پیش از فروش دارایی چه چیزهایی را محاسبه کنیم؟
اولین سؤال این نیست که قیمت دارایی بالا میرود یا نه؟ بلکه باید پرسید این پول دقیقاً برای چه کاری و تا چه زمانی لازم است؟ پرداخت هزینه ضروری با خرید کالای مصرفی قابلتعویق، تصمیم یکسانی نمیطلبد.
این پنج عامل را پیش از فروش بررسی کنید:
| عوامل مهم تصمیمگیری بر فروش دارایی | ||
| عامل تصمیم | پرسش اصلی | اثر احتمالی |
| فوریت نیاز | آیا تأخیر، خسارت یا جریمه ایجاد میکند؟ | فوریت بالا میتواند فروش را توجیه کند |
| نقش دارایی | سرمایه ضروری، پشتوانه اضطراری یا دارایی مازاد است؟ | فروش دارایی مازاد معمولاً ریسک کمتری دارد |
| نقدشوندگی | دارایی با چه سرعت و هزینهای فروخته میشود؟ | فروش فوری ممکن است با تخفیف همراه باشد |
| امکان جایگزینی | خرید دوباره آن چقدر دشوار خواهد بود؟ | هزینه جایگزینی بالا، فروش را پرریسکتر میکند |
| گزینه جایگزین | تأمین مالی چه هزینه و تعهدی دارد؟ | باید با هزینه واقعی فروش مقایسه شود |
برای مقایسه ساده میتوان از این رابطه استفاده کرد:
هزینه معامله + زیان احتمالی فروش فوری + هزینه فرصت رشد دارایی + هزینه خرید مجدد = هزینه اقتصادی فروش
در طرف مقابل نیز فقط به نرخ اعلامشده تسهیلات توجه نکنید:
مجموع بازپرداخت − اصل مبلغ دریافتی + کارمزدها و هزینههای جانبی = هزینه تأمین مالی
فروش جزئی هم گزینه مهمی است که اغلب نادیده گرفته میشود. اگر تنها بخشی از مبلغ لازم است، نقدکردن تمام سرمایه لزوماً توجیه ندارد. همچنین بهتر است قبل از معامله، قیمت فروش واقعی و نه صرفاً قیمت درجشده در آگهی یا تابلو را در محاسبات قرار دهید.
چه راههایی برای تأمین نقدینگی بدون فروش کامل دارایی وجود دارد؟
اگر نیاز مالی کوتاهمدت است، ابتدا باید راههایی را بررسی کرد که کمترین تغییر را در ترکیب دارایی ایجاد میکنند. استفاده از ذخیره اضطراری، مذاکره برای زمانبندی پرداخت، وصول مطالبات، کاهش موقت هزینههای غیرضروری و فروش بخشی از سرمایه از جمله این راهها هستند.
دریافت تسهیلات با پشتوانه دارایی نیز میتواند یکی از روشهای تأمین نقدینگی بدون فروش سرمایه باشد. برای مثال برخی خدمات مانند وام یک روزه امکان دریافت تسهیلات با وثیقهگذاری داراییهای واجد شرایط را فراهم میکنند. البته پیش از انتخاب این روش باید توان بازپرداخت، مجموع هزینههای تسهیلات، شرایط آزادسازی وثیقه و پیامدهای تأخیر در پرداخت اقساط بررسی شود.
اطلاعات و هشدارهای بانک مرکزی نیز میتواند مرجعی برای شناخت ضوابط عمومی خدمات اعتباری باشد. پیش از پذیرش هر نوع تأمین مالی این سه سؤال باید پاسخ روشنی داشته باشد:
1. اقساط از کدام درآمد پرداخت میشوند؟
2. آیا درآمد در زمان بازپرداخت پایدار است؟
3. اگر درآمد کمتر از انتظار شد، چه دارایی یا بودجهای تحت فشار قرار میگیرد؟
وامگرفتن برای پوشش هزینهای که هر ماه تکرار میشود، بدون اصلاح کسری بودجه، معمولاً فقط مسئله را به آینده منتقل میکند. در مقابل، تأمین مالی کوتاهمدت برای یک نیاز موقت و با برنامه بازپرداخت روشن میتواند مانع فروش شتابزده دارایی شود.
کدام دارایی را بفروشیم و چه زمانی حفظ آن منطقیتر است؟
انتخاب دارایی مناسب برای فروش به هدف نگهداری آن بستگی دارد. دارایی بلااستفاده یا کماهمیت معمولاً قبل از سرمایه مولد کسبوکار، خانه محل سکونت یا پشتوانه اضطراری بررسی میشود. فروش ابزار کار یا سرمایهای که درآمد ایجاد میکند، ممکن است مشکل نقدینگی را حل کند، اما همزمان جریان درآمد آینده را کاهش دهد.
درباره طلا نیز باید میان طلای فیزیکی، زیورآلات و ابزارهای مالی مبتنی بر طلا تفاوت گذاشت. برای مثال، سرمایهگذاری از طریق صندوق سرمایه گذاری طلا از نظر نحوه خریدوفروش، هزینه معاملات و شرایط نگهداری با طلای فیزیکی متفاوت است. هنگام تصمیمگیری برای فروش هر یک از این داراییها، باید سرعت نقدشوندگی، فاصله قیمت خرید و فروش و هزینههای احتمالی را در نظر گرفت. همچنین برای ارزیابی صندوقهای طلا، بررسی امیدنامه، ترکیب دارایی، ارزش خالص داراییها (NAV) و ریسکهای سرمایهگذاری ضروری است. اطلاعات رسمی صندوقها نیز در فیپیران قابل بررسی است.
در نهایت، فروش دارایی در تورم ذاتاً تصمیم اشتباهی نیست. اگر پول برای نیاز ضروری مصرف شود از ایجاد بدهی پرهزینه جلوگیری کند یا به حفظ منبع درآمد کمک کند، فروش میتواند منطقی باشد. اما فروش بدون تعیین محل مصرف وجه، بدون مقایسه گزینهها و با اتکا به پیشبینی کوتاهمدت بازار، احتمال پشیمانی را افزایش میدهد.
سوالات متداول
آیا در دوران تورم بهتر است هیچ داراییای فروخته نشود؟ خیر. اگر نیاز مالی ضروری باشد یا تأخیر در پرداخت هزینه بیشتری ایجاد کند، فروش بخشی از دارایی میتواند تصمیم درستی باشد. مهم این است که هزینه فروش، امکان جایگزینی و گزینههای دیگر مقایسه شوند.
فروش دارایی بهتر است یا دریافت تسهیلات؟ پاسخ به هزینه واقعی هر دو مسیر و توان بازپرداخت بستگی دارد. اگر بازپرداخت نامطمئن باشد، تسهیلات میتواند فشار مالی بیشتری ایجاد کند. اگر دارایی با زیان قابلتوجه فروخته شود، تأمین مالی کوتاهمدت ممکن است قابلبررسی باشد.
آیا فروش بخشی از سرمایه انتخاب بهتری است؟ در بسیاری از موقعیتها بله؛ زیرا فقط مبلغ موردنیاز تأمین میشود و بخشی از دارایی باقی میماند. البته هزینه معامله و امکان تقسیم دارایی نیز باید بررسی شود.
بعد از فروش دارایی با وجه نقد چه کنیم؟ بهتر است وجه از ابتدا محل مصرف مشخصی داشته باشد. نگهداری طولانی پول بدون برنامه در شرایط تورمی میتواند قدرت خرید آن را کاهش دهد. برای بخش مصرفنشده باید متناسب با زمان نیاز و میزان ریسکپذیری تصمیم گرفت.
بورس پرس در بله : ble.ir/boursepress
انتهای پیام
- برچسب
- اخبار بورس
- بورس تهران
- بورس ایران
- سهام